
Alors que l’industrie européenne peine encore à sortir de chocs énergétiques et géopolitiques à répétition, l’Espagne fait figure d’exception. Sa production manufacturière a dépassé ses niveaux d’avant-guerre en Ukraine, portée par une diversification industrielle plus équilibrée, des coûts du travail compétitifs et l’essor des énergies renouvelables. Une dynamique prometteuse, mais qui reste confrontée à plusieurs défis structurels, notamment en matière de productivité et d’infrastructures électriques.
Chiffres clés
43% : écart de coût horaire du travail vis-à-vis de l'Allemagne.
58 % : part des renouvelables dans l'électricité espagnole en 2024.
Alors que le noyau industriel européen reste affaibli par les chocs successifs, l’industrie espagnole se montre plus dynamique. Sa résilience repose sur une base productive diversifiée, des coûts compétitifs et un fort potentiel énergétique.
Le véritable enjeu est désormais de convertir ses avantages en gains de productivité durables
explique Laurine Pividal, économiste pour l’Europe du Sud, Coface.
Une industrie qui résiste là où ses voisins décrochent
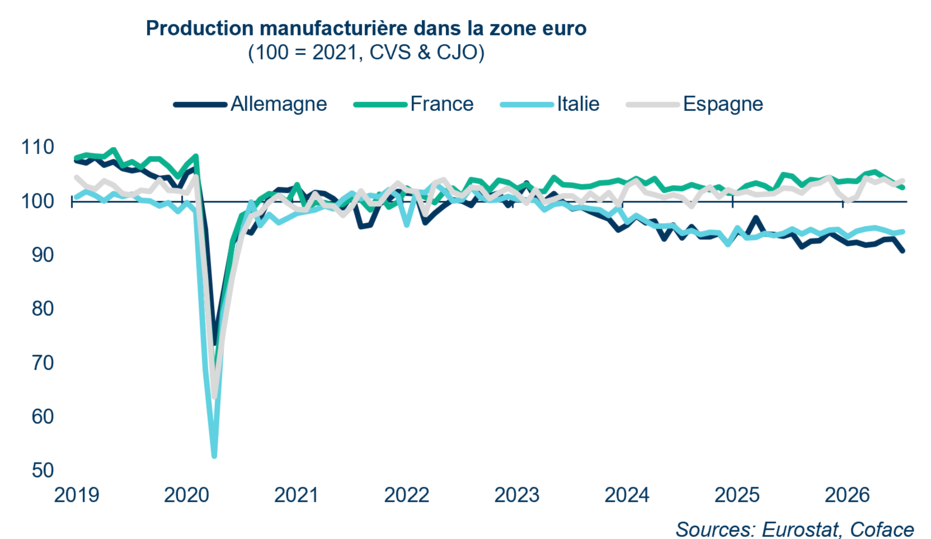
Depuis 2022, l’Espagne s'impose comme l'une des économies les plus dynamiques d'Europe, avec une croissance annuelle deux à six fois supérieure à celle de l'Union européenne. L'industrie suit la même trajectoire : la production manufacturière espagnole a déjà dépassé ses niveaux d'avant la guerre en Ukraine, quand l'Allemagne et l'Italie restent encore en retrait.
Cette performance s’explique en partie par une structure industrielle plus favorable. Là où l’Allemagne et l’Italie restent fortement exposées à des secteurs pénalisés par la crise énergétique, comme l’automobile, les machines et la métallurgie, l’Espagne bénéficie d’une plus grande diversification et de dynamiques solides dans des secteurs à forte valeur ajoutée (pharmacie, équipements électriques, électronique) comme dans certaines industries énergo-intensives (papier, plastiques, chimie).
Cette dynamique ne se limite pas au marché domestique. L’Espagne préserve ses parts de marché à l’export au sein de l’Union européenne depuis 2015, contrairement à l’Allemagne et à la France qui reculent.
Données utilisées pour les graphiques au format .xlsx
Un avantage sur les coûts du travail, mais sous pression
L'un des principaux atouts de l'industrie espagnole reste son avantage en matière de coûts du travail. En 2025, le coût horaire manufacturier y demeure très inférieur à celui des autres grandes économies européennes (40% de moins qu’en France et 43% pour l’Allemagne). Cet écart permet à l’Espagne de rester particulièrement compétitive : ses coûts du travail plus faibles compensent largement son déficit de productivité.
Cet avantage reste toutefois fragile. Entre 2022 et 2025, les coûts horaires du travail manufacturier ont progressé de 15 % quand la productivité réelle gagnait moins de 3 %. Dans le même temps, la création d’emplois s’est concentrée dans des secteurs à faible valeur ajoutée. Le principal risque est désormais clair : si les salaires continuent d'augmenter plus vite que la productivité, l'un des piliers de la compétitivité espagnole pourrait progressivement s'affaiblir.
L'énergie, un avantage compétitif sous-exploité
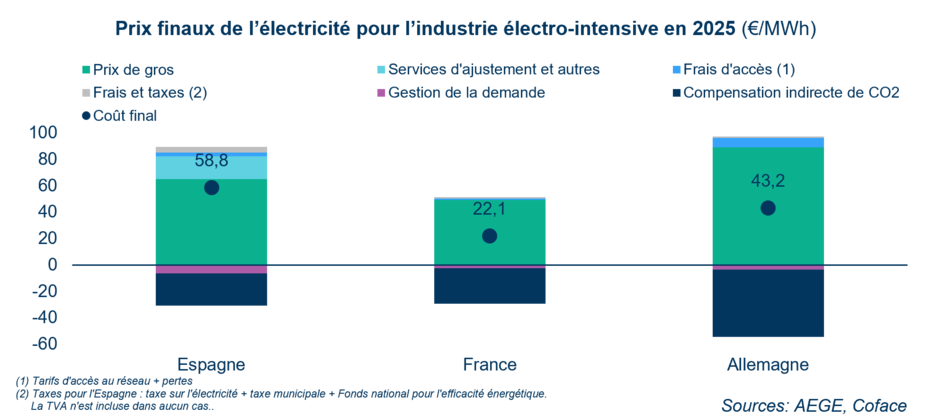
En quelques années, le développement du solaire et de l’éolien a profondément transformé le système électrique espagnol. Résultat : le pays est aujourd’hui nettement moins dépendant du gaz que la plupart de ses voisins européens et influence le prix de son électricité que 15% du temps (contre 89% en Italie début 2026)1. Cette moindre dépendance réduit son exposition aux chocs énergétiques et contribue à faire de l’Espagne le premier marché européen des PPA2, avec un quart des capacités contractées.
Données utilisées pour les graphiques au format .xlsx
Mais cet avantage sur les prix de gros ne se traduit pas encore pleinement dans la facture des industriels. En cause : des subventions plus faibles, des coûts de réseau plus élevés et un retard d’investissement dans les infrastructures électriques et le stockage. L’Espagne ne consacre que 0,30 dollar à son réseau pour chaque dollar investi dans les renouvelables, contre environ 0,70 dans la plupart des pays européens, ce qui a conduit à l’écrêtement de jusqu’à 11 % de la production renouvelable en 2025 en raison de contraintes de réseau.
Ce potentiel pourrait toutefois se concrétiser au cours de la prochaine décennie. La fin programmée en 2030 des dispositifs allemands de soutien aux industries énergo-intensives, si elle est confirmée, combinée au récent plan espagnol de 17,9 milliards d’euros d’investissements supplémentaires dans le réseau électrique, pourrait renforcer l’avantage compétitif du pays. À mesure que l’industrie se décarbone, l’accès à une électricité renouvelable compétitive pourrait devenir un facteur de différenciation croissant au profit de l’Espagne.
Téléchargez notre Analyse de l'industrie espagnole (.pdf, en anglais).
1. Par exemple, sur une année de 365 jours, le gaz définirait le prix de l’électricité sur environ 55 jours en Espagne, contre près de 325 en Italie.
2. Power Purchase Agreement : contrat d’achat d'électricité à long terme entre un producteur d’énergie renouvelable et un consommateur, permettant à ce dernier de garantir une quantité d'électricité à un tarif convenu sur le long terme (généralement 10 à 15 ans).
